
最近把尼克·馬朱利(Nick Maggiulli)的《持續買進》又再重讀了一次。雖然這本書一直在暢銷排行榜上名列前茅,但因為書名的緣故,之前並不期待會在這本書中有太多收穫。畢竟剛接觸投資沒多久,就幸運地先認識了「複利」的概念;有些人會說複利是世界第八大奇蹟,但說穿了就只是簡單的數學計算,乘法成長的速度總會比加法快對吧?所以「持續買進」,然後「持續持有」,讓複利隨著時間發揮神奇的魔力,似乎也沒有什麼其他好說的了。
我認識這位作者的順序或許跟大家不太一樣,是先從前陣子也很紅的《財富階梯》讀起,覺得他能將複雜而惱人的財富管理概念,用淺顯易懂的案例與文字統整成平易近人的法則,因此才回頭讀了這本以前覺得不會有收穫的《持續買進》。隨著年歲漸長,漸漸開始認知到自己的無知,過去的我就是那種響叮噹的半瓶水,現在才知道自己有多空。讀完後才意識到,若我能在剛出社會時就讀到這本書,現在的發展方向和經歷必然會截然不同;但讀《持續買進》最好的時間點如果是初出茅廬,那次好的時間點就是現在了吧!
一、《持續買進》的核心啟發:本小利大利不大,先算清你的「人力資本」
說到買進、投資,在這幾年台股的瘋狂行情下,或許每個人想到的都是股票市場吧。書中當然有提到股市投資,但也詳細而全面地介紹了其他投資工具,以及更重要的一個重點:你該將自己的「心力」專注放在哪裡?
在投資網友間有句順口溜:「本小利大利不大,本大利小利不小。」這句話說明了投資過程中本金大小的重要性。手上如果只有一萬、兩萬的閒錢,就算一年投資翻倍,也才多賺了一萬、兩萬;如果手上有一百萬、一千萬,就算一年只有 5% 的投資報酬率,也是五萬、五十萬的收入。
作者身為擅長陳列、整理資料的分析師,列出了美股數十年來的平均報酬率,大概是 8%。這個平均值說高不高、說低也不低,也就是投入一千萬台幣的美股,一年平均可以期待獲得八十萬的資產成長。換句話說,你可以把自己的年薪用 8% 的報酬率回算,計算出自己的「人力資本」大概等於多少資產的報酬。不管這個數字是多少,如果大於你現在帳戶裡的資產總額,就代表你應該將更多心力投入到「增加本業收入」這一塊。與其將心力放在研究股市、殺進殺出,同等的心力用來專注強化自己的人力資產,預期上可以產生更大的回報。
作者在書中也以大量數據和假設條件比較分析,統整出對大眾散戶最適合的投資方式,就是提高儲蓄率,將長期規劃的部位一次性投入、後續持續買進如 0050 那樣一籃子全市場的「生財資產」(能穩定孳息產生收益的財產,如股票、債券、房產,書中甚至提到對台灣人較冷門的權利金與農地;不過讀的時候也要留意,像最後一章的稅制就只適用於作者身處的美國)。
二、而立之年的買房三問:新青安寬限期後的現實與「社會資本」
書中另一個讓我覺得很實用的內容,是針對自住房產的討論:到底何時該買房?為什麼該買?為什麼不該買?這一塊對於和我一樣處在而立之年的人來說,應該都心有戚戚焉。
由於房地產買賣成本極高,不像股票在手機上點一點就好,還會產生許多規費、仲介費、稅金,過於高頻的交易並不是理智的抉擇。作者給了我們三個在買房前可以先好好思考的問題:
- 自己是否會在這個房子裡待十年以上? 因為頻繁交易會產生額外成本,持有十年以上是較保險、划算的選擇。
- 自己是否真的負擔得起? 這不只關乎頭期款,購入房產並長期持有往往會產生許多意料之外的成本,從最基礎的裝潢、家具,到後面的貸款還款能力。以近幾年討論不斷的新青安政策為例,陸續聽到一些案例是在寬限期能負擔,寬限期到了之後才發現自己扛不住。所謂的「負擔得起」不只著眼於當下,還要著眼於將來:也許現在單身的支出仍有餘裕,但若未來有孩子要養呢?也許現在工作蒸蒸日上,但若未來 AI 取代大量人力、被裁員了之後呢?(痾……這樣問一問感覺還是不要買房好了 XD)
- 目前的工作、家庭狀況是否已趨於穩定? 如果工作需要外派、調任,是否還能在這個地方待上十年?如果家庭預計生小孩,當前買兩房是否合適?雖然買房看似能擁有長期相對穩定的住宿成本,但也相對犧牲了生活的餘裕與彈性。
乍看之下作者好像鼓勵租房大於買房,但他也額外提到,除了財務面考量,一個穩定的自住房更重要的是提供了成家立業的「社會資本」,對整個家庭的安全感還是大大加分。這也呼應了書末討論的議題:金錢、財富自由、FIRE 到底代表什麼?作者並不鼓勵將全部心力放在財務問題上,這也是為什麼他極力推薦持續買進大盤 ETF,只需每月、每季或每年檢視一次就好,這樣才能將心力放在家庭、理想、抱負與自我實現等更重要的事情上。
三、當理論遇上大跌實戰:從「一路接刀」到「天靈蓋捅關刀」的操作反省
剛重讀完《持續買進》中關於股票高波動性、風險控管與投資人非理性情緒的篇章,這禮拜馬上迎來了全世界投資人都很有感的震撼教育。但出來混就不要怕開水燙(還是死豬不怕開水燙?),既然選擇長期投資,就難免會吃到市場的波動。
首先來個免責聲明:本人沒有相關專業背景,只是一個小小散戶,以下言論沒有任何操作買賣建議,如果跟著做了一起賠錢,請不要找我要紙箱(是說我們公司回收區的紙箱這禮拜都沒看到,不知道有沒有什麼因果關係?)。
先講結論,從這禮拜市場風雲變色到現在,我所做的操作就是……「沒有操作」,繼續放著,甚至還在不影響生活的前提下,硬擠了一點閒錢加碼現貨;基本上就是一路接刀,接到禮拜五天上掉下來一把關刀,直接從我的天靈蓋捅下去的感覺。
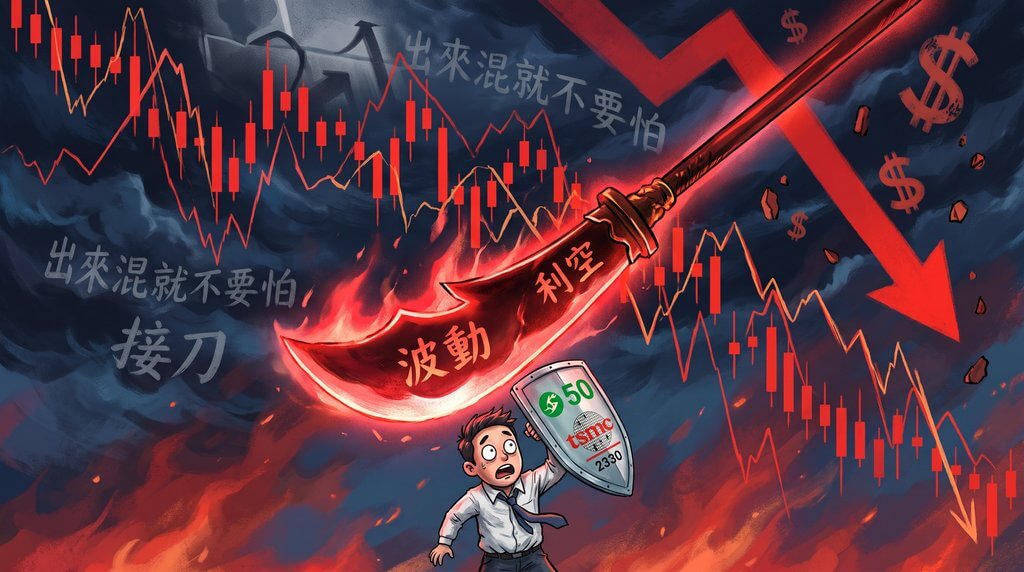
欸,沒有操作那有什麼好講的?跟刪 APP 一年後再載回來看意思不是一樣嗎?還真的不一樣,刪 APP 可以說是將命運交給上天決定;但套句孟恭(股癌 Gooaye)說的,當你看著線圖劇烈向下波動,「選擇」了繼續持有,本身也是一種主動的選擇嘛。
因為我自己的持倉基本上都是 0050 跟台積電,跟著大盤趨勢走,平常還要認真上班上課,沒那麼多精力研究個別產業個股,所以判斷標準是以整體總經、產業趨勢出發。0050 和台積電高度集中在科技與半導體產業,跟著 AI 浪潮起飛,也高度對標美股費半。這週盤勢的震盪主要反映了美國期中選舉:除了高通膨造成生活成本壓力與實質購買力下降,民眾對 AI 資料中心的態度也是這次選舉的一大變數。
週一、週二大盤跌跌不休,反映的是選舉結果的不確定性風險,我視為市場合理震盪,選擇繼續持有。週三、週四開票結果出爐,如民調顯示民主黨大勝、共和黨大敗,連膠著的參議院與幾個共和黨鐵票倉州長都翻藍。原本以為選前已跌了不少、市場早該預先反應,沒想到週四晚上美股又崩了,週五台股開盤台積電甚至逼近跌停,創下歷史盤中跌點紀錄(雖然後來一路向上拉,最後還是收在一個很痛的位置)。
事後透過文字梳理與反省,我看到了自己這波沒做好的盲點:
- 低估了情緒面的超額衝擊:我預期到民主黨會勝選,卻沒預期到「勝選的幅度」超出預期這麼多,進而加劇了市場對 AI 資料中心反對聲浪與監管的擔憂。
- 部位檢視與再平衡的契機:雖然週五晚上美股吹起反攻號角,一些民主黨人士也開始鬆口表示在承擔社會責任與合理監管下,仍可繼續現有的資料中心發展(畢竟民主黨人也是有買股票的),且長期來看 AI 算力依然供不應求,三年、五年週期仍有獲利空間;但在堅持「持續持有」之餘,其實應該藉機檢視手上部位,思考是否微調個股(台積電)和大盤(0050)的比例,讓資產配置更貼近《持續買進》強調的風險控管。
市場投資本來就是多空訊息紛雜,在動盪的時刻抱著《持續買進》的心法持盈保泰,或許就是散戶必經的自我修行吧。我們一起懷抱信仰,我先去公園找充電座跟紙箱了,大家下篇文章見~
- 📺 同場加映(GQ 關於 AI 泡沫與投資的專家分享): https://youtu.be/PG0qyrtfJaI?si=vmQEd25MzC-hJCm6